petróleo

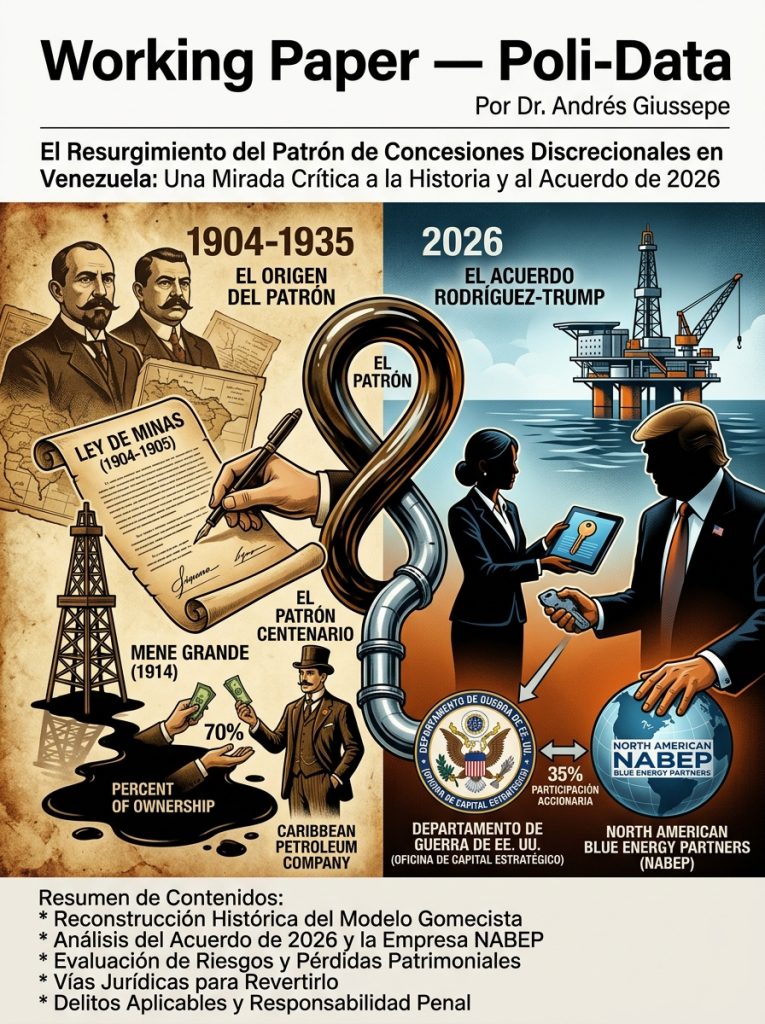
La Historia que se Repite: De las Concesiones de Cipriano Castro y Juan Vicente Gómez al Acuerdo Trump–Delcy (1904–2026)

Working Paper — Poli-Data

Por Dr. Andrés Giussepe

Resumen

Este documento examina la continuidad de un patrón centenario en la política petrolera venezolana: el otorgamiento discrecional de concesiones a través de un intermediario nacional que luego traspasa, en los hechos, el control del recurso a una potencia extranjera. Se reconstruye el origen de ese patrón en la Ley de Minas de Cipriano Castro (1904-1905) y su consolidación bajo Juan Vicente Gómez, se compara su estructura con el acuerdo suscrito en 2026 entre el gobierno interino de Delcy Rodríguez y la administración de Donald Trump a través de la empresa North American Blue Energy Partners (NABEP), se evalúan los riesgos y pérdidas patrimoniales del esquema —incluyendo los riesgos de soberanía territorial, económica y democrática que introduce la participación accionaria directa del Departamento de Guerra de EE. UU.—, se examinan las vías jurídicas disponibles para revertirlo y se enumeran los tipos penales que, a la luz de la legislación venezolana vigente, resultarían aplicables a quienes lo suscribieron.

  1. Introducción: una memoria que insiste en repetirse

En abril de 2002, un decreto firmado por Pedro Carmona Estanga disolvió de un plumazo la Asamblea Nacional, el Tribunal Supremo de Justicia, la Fiscalía, la Contraloría y la Constitución de 1999 misma. El país reaccionó en menos de 48 horas: la calle, no las instituciones, revirtió el golpe. Ese episodio se ha invocado desde entonces como prueba de que el pueblo venezolano, cuando percibe una amenaza directa y visible a su orden constitucional, sabe organizarse para defenderlo.

El acuerdo petrolero suscrito en 2026 plantea un desafío distinto y, en varios sentidos, más profundo. No hay un decreto único que uno pueda señalar y exigir que se derogue en 48 horas: hay una concesión de cien años, estructurada en instrumentos privados y acuerdos entre agencias, cuyo despojo no se revierte con una manifestación sino con décadas de litigio, memoria y organización sostenida. La historia venezolana ya vivió un proceso equivalente —y tardó más de setenta años en revertirlo—. Entenderlo es el primer paso para no repetir el error de creer que bastará con la indignación del momento.

  1. El origen del patrón: la Ley de Minas de Cipriano Castro (1904-1905)

El 23 de enero de 1904, Cipriano Castro reformó el Código de Minas de 1854 e introdujo por primera vez la palabra «petróleo» en la legislación venezolana. En esa misma reforma, el propio Castro se arrogó la facultad de otorgar y administrar las concesiones de minas e hidrocarburos sin necesidad de aprobación del Congreso Nacional —una ruptura institucional que sentaría el precedente de todo lo que vendría después—. El 14 de agosto de 1905 puso el «ejecútese» a la Ley de Minas correspondiente, que permitía el traspaso de concesiones y derechos de explotación por lapsos de hasta 50 años, con una contraprestación fiscal mínima de dos bolívares por hectárea.

Con esa base legal, y tras declarar la caducidad de 293 concesiones mineras y 17 contratos previos, Castro adjudicó en 1904 poco más de quince concesiones petroleras y de asfalto, y seis más en 1907. La historiografía especializada es coincidente en un punto: esas concesiones, aunque formalmente ajustadas a la ley que el propio Castro había dictado, beneficiaron esencialmente a amigos personales y aliados políticos del régimen, quienes las cedían después a empresas internacionales que sí contaban con el capital y la tecnología para explotarlas. El concesionario venezolano no era, en la mayoría de los casos, un operador petrolero: era un intermediario político cuyo activo real era su cercanía al poder.

  1. Juan Vicente Gómez y la consolidación del modelo

Gómez asumió el poder en 1908 y no solo mantuvo el esquema: lo profundizó. La mayoría de las concesiones de su gobierno se adjudicaron a su círculo íntimo, quienes a su vez las renegociaban con las transnacionales petroleras. El caso paradigmático es el de Rafael Max Valladares, cuya concesión terminó en manos de la Caribbean Petroleum Company —subsidiaria de la angloneerlandesa Royal Dutch Shell— y que en 1914 condujo al hallazgo del campo Mene Grande, el primer yacimiento de importancia comercial del país.

Un detalle adicional resulta revelador del carácter transaccional del esquema: en diciembre de 1909, apenas iniciado su gobierno, Gómez restableció los derechos concesionarios de la New York & Bermúdez Company, que habían sido suspendidos por su participación en la Revolución Libertadora contra Castro. El nuevo gobernante premiaba con concesiones petroleras tanto a sus propios aliados como a intereses extranjeros que le convenía atraerse. Historiadores como Luis Vallenilla han resumido el período —el de Castro y el de Gómez por igual— como el de los contratos petroleros más criticados de la historia nacional, «por la extensión territorial que abarcaron, por las condiciones exageradamente ventajosas para los concesionarios y por el poco o nulo beneficio que aportaron a la nación».

  1. El patrón estructural: tres elementos que se repiten

Comparando ambos episodios —Castro/Gómez en 1904-1935 y Rodríguez/Trump en 2026— aparecen tres constantes:

Elemento 1904-1935 (Castro/Gómez) 2026 (Rodríguez/Trump)
Base legal autoarrogada Castro se atribuye la facultad de otorgar concesiones sin aprobación del Congreso (reforma de 1904) El acuerdo con NABEP se suscribe sin licitación pública ni aprobación de la Asamblea Nacional (Art. 150 CRBV)
Intermediario nacional Concesionarios venezolanos allegados al poder (Valladares y otros) que traspasan sus derechos a empresas extranjeras NABEP, empresa venezolana de Alejandro Betancourt, cede el 35% de su matriz al Departamento de Guerra de EE. UU. y derechos de compra al Departamento de Estado
Plazos y condiciones favorables al concesionario, no a la nación Concesiones hasta por 50 años, con cargas fiscales mínimas (Bs. 2/hectárea) Concesiones por 100 años sobre 65.000 millones de barriles, con una carga tributaria estimada muy por debajo del estándar internacional

La diferencia relevante entre ambos momentos no favorece al presente: en 1904-1935 el destinatario final era capital privado extranjero; en 2026 es una dependencia directa del gobierno de Estados Unidos —el Departamento de Guerra— la que se convierte en accionista del vehículo que controla el subsuelo venezolano. Es, en ese sentido, una versión más directa del mismo despojo, no una atenuada.

  1. Riesgos y pérdidas para la nación
  • Pérdida de renta soberana. Al igual que en 1904, cuando el fisco venezolano percibía apenas dos bolívares por hectárea concesionada, el esquema actual compromete una fracción de la renta petrolera muy inferior al estándar internacional (60-80% de government take en países petroleros comparables), según se detalló en análisis previos de esta serie.
  • Pérdida de control jurisdiccional. La sujeción de los contratos a tribunales y leyes de Estados Unidos reproduce, con signo actualizado, la misma lógica de sustracción del recurso al fuero nacional que caracterizó las concesiones gomecistas, cuestionadas en su momento —sin éxito— por su carácter inconstitucional.
  • Compromiso intergeneracional. Cien años de concesión superan ampliamente los 40-50 años que incluso las leyes más favorables a las transnacionales de 1905 y 1943 llegaron a autorizar. Ninguna generación que firme hoy estará viva para rendir cuentas cuando venza el plazo.
  • Precedente histórico de reversión lenta. La concesión de 1905 no se revirtió plenamente sino hasta la nacionalización de 1976 —setenta y un años después—. Ese es el horizonte de tiempo real con el que debe medirse cualquier expectativa de reversión del esquema actual si no se actúa con method y sostenido.
  1. Riesgos ampliados: soberanía territorial, económica y democrática
  2. Riesgo territorial: la puerta hacia una presencia militar permanente

La propia Hoja Informativa de la Casa Blanca enmarca el acuerdo bajo el título «Reafirmación de la Doctrina Monroe». Esa elección de lenguaje no es casual: la Doctrina Monroe tuvo, desde 1904, un corolario —el llamado Corolario Roosevelt— que le otorgó a Estados Unidos el «derecho» autoproclamado de intervenir militarmente en países latinoamericanos para proteger intereses económicos y financieros estadounidenses en la región. Ese corolario fue la base jurídico-política que justificó ocupaciones militares en Haití, República Dominicana, Nicaragua y Cuba durante buena parte del siglo XX.

El acuerdo actual reproduce, en clave del siglo XXI, la condición estructural que hizo posible aquellos episodios: una fracción del gobierno estadounidense —el Departamento de Guerra, a través de su Oficina de Capital Estratégico— pasa a ser accionista directo (35%) del vehículo que controla 65.000 millones de barriles concentrados en buena parte en la Faja Petrolífera del Orinoco. Ninguna cláusula pública habla hoy de bases militares, y es importante decirlo con honestidad: esto es un riesgo estructural derivado de la lógica del propio esquema, no una cláusula revelada en la Hoja Informativa. Pero la historia enseña que, una vez que una potencia extranjera tiene una participación patrimonial directa y sustancial en un activo estratégico dentro de otro país, el argumento de «proteger la inversión» ha sido, reiteradamente, la puerta de entrada a una presencia de seguridad extranjera permanente. El gobierno corporativo de NABEP —veto estadounidense sobre la junta, mayoría de directores estadounidenses— ya crea, sin necesidad de un solo soldado desplegado, un nivel de control operativo sobre la zona que facilita ese siguiente paso si en algún momento se considera necesario.

  1. Riesgo económico: una dependencia que además podría no ser jurídicamente sólida del lado estadounidense

Más allá de la pérdida de renta ya descrita, el esquema concentra el destino comercial del crudo venezolano en un solo comprador estratégico, eliminando en la práctica la capacidad de Venezuela de diversificar mercados o negociar mejores condiciones con otros actores globales. A esto se suma un dato que debilita aún más la solidez del propio acuerdo: análisis especializados han señalado que la Oficina de Capital Estratégico del Departamento de Guerra estadounidense está legalmente facultada únicamente para otorgar préstamos y garantías, no para tomar participaciones accionarias directas en empresas privadas —lo que pondría en duda, desde el propio derecho estadounidense, la viabilidad jurídica del 35% de participación anunciado—. Si ese vicio de origen resultara cierto, Venezuela habría comprometido su subsuelo por cien años a cambio de una estructura que ni siquiera es enteramente sólida para la contraparte que la propuso.

  1. Riesgo democrático: un gobierno con incentivos para no rendir cuentas

Un gobierno cuya viabilidad política depende de sostener un acuerdo de esta magnitud frente a una potencia extranjera adquiere, por definición, un incentivo estructural para prolongarse en el poder y evitar cualquier proceso electoral que pudiera producir una administración dispuesta a revisarlo. La propia Hoja Informativa reconoce que las concesiones de NABEP se rigen por una nueva Ley Orgánica de Hidrocarburos «adoptada con apoyo de Estados Unidos» —es decir, con injerencia directa de una potencia extranjera en el proceso legislativo interno venezolano, más allá del contrato puntual—. Ese antecedente abre la puerta a que el mismo esquema de concesión-intermediario-potencia extranjera se extienda a otros activos estratégicos del país —oro, minerales del Arco Minero, sistema eléctrico— bajo la misma lógica y con el mismo déficit de control democrático.

  1. Vías jurídicas para revertir el despojo
  1. Nulidad ab initio. Los artículos 12, 150, 151 y 299 de la Constitución de 1999 ofrecen fundamento para sostener que el acuerdo es nulo desde su origen, tal como en su momento se cuestionó —jurídicamente, aunque sin éxito político— la validez de los contratos concesionarios de la era gomecista.
  2. Imprescriptibilidad constitucional. El artículo 271 de la CRBV establece que las acciones judiciales dirigidas a sancionar delitos contra el patrimonio público no prescriben. Esto significa que, a diferencia de la reversión de 1976 —que requirió generaciones—, la acción legal contra los responsables de este acuerdo no caduca por el simple paso del tiempo.
  3. Referendo sobre soberanía comprometida (Art. 73 CRBV). Existe una vía constitucional específica para que el pueblo se pronuncie sobre convenios internacionales que comprometan la soberanía nacional, activable cuando existan condiciones electorales mínimas de legitimidad.
  4. Marco internacional de soberanía sobre recursos naturales. La Resolución 1803 (XVII) de la Asamblea General de la ONU (1962) reconoce el derecho de los pueblos a disponer libremente de sus riquezas naturales, y ha servido de base en otros países para impugnar concesiones suscritas sin representación popular genuina.
  5. Litigio internacional de largo plazo. Ante cualquier intento futuro de NABEP o del gobierno estadounidense de hacer valer el contrato en instancias de arbitraje, un gobierno venezolano legítimo debe estar preparado para impugnar el consentimiento original alegando ausencia de aprobación parlamentaria y vicio de nulidad constitucional.
  1. Los delitos: qué es exigible y a quién

Con las reservas propias del debido proceso —solo un tribunal competente, con las garantías procesales correspondientes, puede establecer responsabilidad penal individual—, la conducta descrita encuadra, a título de análisis, en varias figuras ya tipificadas en el ordenamiento venezolano:

  • Peculado y concusión (Título III, Capítulos I y II del Código Penal). Aplicables a cualquier funcionario que disponga del patrimonio público —en este caso, reservas hidrocarburíferas— en beneficio de terceros sin la contraprestación ni el procedimiento que la ley exige.
  • Delitos contra el patrimonio público (Ley Contra la Corrupción, Art. 59 y concordantes). Cubren la apropiación o distracción de bienes o rentas del Estado por parte de quienes ejercen función pública.
  • Extralimitación y usurpación de atribuciones. La suscripción de un contrato de interés público nacional sin la aprobación de la Asamblea Nacional que exige el artículo 150 constitucional configura, en sí misma, un acto fuera de la competencia del Ejecutivo —el mismo vicio, salvando la distancia histórica, que Castro introdujo en 1904 al arrogarse una facultad que no le correspondía sin el Congreso.
  • Traición a la patria (Arts. 128 y 129 del Código Penal). Estos artículos sancionan a quien, de acuerdo con una nación extranjera, conspire contra la integridad del territorio o las instituciones republicanas, o atente por sí solo contra la integridad del espacio geográfico de la República. Es la figura más grave disponible en el ordenamiento venezolano, y también la más discutida: juristas y organizaciones de derechos humanos han señalado, con razón, que este tipo penal ha sido aplicado de forma extensiva y política en años recientes —incluso contra opositores— en casos que no implicaban pérdida real de soberanía territorial. Por eso, su eventual aplicación a este caso concreto tendría que sustentarse rigurosamente en el hecho objetivo de que se cedió, por cien años y a favor de un poder extranjero, el control operativo sobre una quinta parte de las reservas probadas del país —un estándar de gravedad distinto al de una crítica política o una denuncia de corrupción ordinaria.
  • Asociación para delinquir. Cuando la conducta involucra a varios funcionarios y negociadores actuando de manera concertada, el Código Penal contempla también la responsabilidad de quienes participan del concierto, no solo la del firmante final.

Ninguna de estas calificaciones sustituye a un proceso judicial con garantías. Lo que sí establece el marco jurídico venezolano —a través del artículo 271 constitucional— es que la ausencia de esas garantías hoy no cierra la puerta a que se apliquen mañana.

  1. Conclusión: por qué esto exige algo más que una reacción de 48 horas

El golpe de Carmona duró dos días porque su vulnerabilidad era visible e inmediata: un decreto, una fecha, un responsable identificable. El despojo de 2026 no tiene esa forma. Se ejecuta mediante instrumentos privados, estructuras societarias y comunicados de prensa cuidadosamente redactados para parecer una inversión y no una cesión. Esa es, precisamente, la lección que deja la comparación con 1904: el despojo que no se nombra con claridad tiende a normalizarse, y el que se normaliza tiende a durar generaciones, no días.

Por eso la respuesta tampoco puede ser solo una salida a la calle: tiene que ser la construcción paciente de la evidencia, el respaldo técnico de los gremios profesionales, la reserva expresa de derechos por parte de quienes aún conservan legitimidad para expresarla, y la memoria organizada de un pueblo dispuesto a exigir, dentro de diez, veinte o setenta años si es necesario, que se le rinda cuentas de lo que hoy se firmó en su nombre.

Referencias

  • Martínez, Aníbal R., citado en «Cipriano Castro y las minas», El Universal / Revista SIC.
  • Vallenilla, Luis (1975). Citado en «El surgimiento del conflicto por la renta del petróleo», Universidad Externado de Colombia.
  • «Historia del petróleo en Venezuela», Wikipedia.
  • «La era Gómez (1917-1935): la expoliación de la renta petrolera venezolana», PabloGuzmanDice.net.
  • Código Penal de Venezuela, Título I (Capítulo I) y Título III (Capítulos I-III).
  • Constitución de la República Bolivariana de Venezuela (1999), Arts. 12, 73, 74, 150, 151, 271, 299.
  • Ley Contra la Corrupción (Venezuela), Art. 59 y concordantes.
  • Resolución 1803 (XVII) de la Asamblea General de las Naciones Unidas (1962).
  • White House Fact Sheet sobre el acuerdo Venezuela–NABEP (31 de agosto de 2026), whitehouse.gov.
  • «Trump plan to control Venezuelan oil has more holes than Swiss cheese», Responsible Statecraft (septiembre 2026), sobre las limitaciones legales de la Oficina de Capital Estratégico del Departamento de Guerra de EE. UU. para tomar participaciones accionarias.
  • Corolario Roosevelt a la Doctrina Monroe (1904).
 

Publicado por Andres Giussepe en Artículos e Informes, Economía Sistémica Adaptativa, 0 comentarios

Del Excremento del Diablo a la Soberanía Estratégica: Una Historia Humana del Petróleo Venezolano


Por Andrés Giussepe

25 febrero 2025


Del Excremento del Diablo a la Soberanía Estratégica

Una historia humana del petróleo venezolano, desde las concesiones de Gómez hasta la revolución energética chavista, explorando la paradoja persistente de la soberanía formal y la dependencia real


Ensayo Histórico-Político

Vintage oil drilling rig in Venezuelan landscape

«Cada avance en soberanía formal ha coexistido con la reproducción de dependencias estructurales que limitan la autonomía real»

La historia petrolera venezolana revela una paradoja persistente: cada avance en soberanía formal —de las concesiones a la Ley de 1943, de esta a la nacionalización de 1976, y de esta a la «revolución energética» chavista— ha coexistido con la reproducción de dependencias estructurales que limitan la autonomía real. La lucha por el control del petróleo no ha sido lineal ni concluyente; más bien, ha configurado ciclos donde la conquista de derechos jurídicos no se ha traducido automáticamente en capacidad de autodeterminación económica y social.

«La soberanía petrolera genuina requiere no solo control estatal de la propiedad, sino diversificación productiva, desarrollo de conocimiento propio, participación ciudadana y visión estratégica de largo plazo»

— Basado en las lecciones de De la Plaza, Pérez Alfonso, Maza Zavala, Rodríguez Araque y Giussepe

Las lecciones de Salvador de la Plaza, Juan Pablo Pérez Alfonso, Domingo Felipe Maza Zavala, Alí Rodríguez Araque y Andrés Giussepe apuntan a una verdad incómoda: Venezuela, pese a décadas de retórica nacionalista, nunca ha logrado consolidar plenamente las condiciones para una auténtica soberanía energética.

1. La Era de las Concesiones: Nacimiento de una Dependencia Estructural (1910-1943)

1.1 La Lógica Concesionaria y el Saqueo Sistemático

El Pacto de Gómez con Wall Street: Entrega del Patrimonio Nacional

El inicio de la explotación petrolera sistemática en Venezuela durante el primer tercio del siglo XX constituyó uno de los episodios más dramáticos de transferencia de soberanía económica en la historia latinoamericana. Bajo el régimen de Juan Vicente Gómez (1908-1935), el Estado venezolano estableció un marco legal que privilegiaba abrumadoramente los intereses de las corporaciones transnacionales.

La Ley de Hidrocarburos de 1922 redujo los tributos y regalías, permitiendo que todas las concesiones otorgadas desde 1918 se ajustaran a la nueva normativa [446]. La magnitud de esta entrega se refleja en las cifras: durante el régimen de Gómez, más de 120 compañías adquirieron concesiones petroleras, aunque la producción estuvo dominada por tres gigantes.

120+
Compañías con concesiones bajo Gómez
99%
Producción controlada por Shell, Exxon y Gulf Oil en 1935
40
Años de duración de las concesiones

«Tenemos que dejar de ser un país petrolero, pero no en palabras y en declaraciones, sino en hechos»

— Salvador de la Plaza, 1926 [446]

Salvador de la Plaza, en su artículo «El pacto de Gómez con Wall Street», denunció con agudeza esta intervención del capital petrolero en la soberanía de Venezuela. Su análisis, elaborado desde el exilio mexicano, estableció las bases de una crítica marxista al modelo concesionario que perduraría durante décadas.

Las Concesiones como Instrumento de Dominación

El sistema concesionario otorgaba a las compañías facultades que equivalían a una soberanía paralela: control de infraestructura, regulación de la movilidad de personas en zonas de operación, y autonomía operativa que las convertía prácticamente en enclaves extraterritoriales
[111].

1.2 Subordinación Tecnológica y Fiscal: Venezuela como Mero Proveedor de Crudo

La Denuncia Estadística de Pérez Alfonso

La documentación más contundente sobre el saqueo fiscal proviene de Juan Pablo Pérez Alfonso, quien en Hundiéndonos en el Excremento del Diablo presentó cifras reveladoras: en casi veinte años de explotación (1917-1936), Venezuela recibió apenas 90 millones de dólares por una producción acumulada de 1.148 millones de barriles
[304].

El Voto Salvado de 1943

La Ley de Hidrocarburos de 1943 fue inicialmente bloqueada en el Congreso por representantes de estados petroleros, presionados por las compañías. El gobierno recurrió al «voto salvado» para imponer la reforma, revelando la intensidad de la resistencia corporativa [446].

«Hundiéndonos en el Excremento del Diablo»

La expresión acuñada por Pérez Alfonso encapsula la crítica fundamental al modelo rentista: una riqueza aparentemente extraordinaria que genera pobreza, una abundancia que produce escasez. Su profecía de 1976 ha resultado particularmente presciente: «Dentro de diez años, veinte años, lo verán: el petróleo nos traerá la ruina»
[194].

1.3 Las Primeras Voces Soberanas: Articulación de una Conciencia Nacionalista

Salvador de la Plaza: Petróleo y Soberanía como Proyecto de Liberación

La figura de Salvador de la Plaza emerge como la más completa de los primeros pensadores petroleros venezolanos. Su objetivo era construir una sociedad sin la presencia de las empresas extranjeras, donde el Estado tomara las riendas de la industria
[446].

Su experiencia en México (1937-1942), presenciando la Reforma Agraria y la nacionalización petrolera de 1938, ejerció una influencia decisiva en su concepción de la soberanía petrolera.

La Paradoja Venezolana: Auge Petrolero y Atraso Social

La era de las concesiones configuró lo que Fernando Coronil denominó la «paradoja venezolana»: un país que experimentaba un auge económico sin precedentes mientras la inmensa mayoría de su población permanecía en condiciones de pobreza [458].

2. Rupturas Históricas: Hacia la Construcción del Estado Rentista (1943-1976)

2.1 La Ley de Hidrocarburos de 1943: Primer Paso hacia la Reivindicación Fiscal

El «Ajuste de Cuentas»

La Ley de Hidrocarburos de 1943 representó un punto de inflexión, elevando las regalías de un promedio del 9% a un mínimo del 16.66%
[361]. El contexto de la Segunda Guerra Mundial otorgó al gobierno venezolano una posición de negociación inédita.

Contexto Estratégico

La Royal Air Force dependía críticamente del combustible de aviación de 100 octanos producido a partir del crudo venezolano, convirtiendo el suministro en una prioridad militar absoluta [333].

«No es suficiente para resolver el problema de fondo»

— Juan Pablo Pérez Alfonso, sobre la Ley de 1943 [359]

La crítica de Pérez Alfonso se dirigía particularmente a la extensión de las concesiones por cuarenta años, que consideraba una renuncia a la posibilidad de una nacionalización completa. Su posición anticipó la estrategia de construir gradualmente las condiciones para una soberanía petrolera plena.

2.2 El Surgimiento del Estado Rentista: Petróleo como Eje de la Vida Nacional

Transformación de la Hacienda Pública

El período 1943-1976 presenció una transformación radical: el Estado pasó de depender de impuestos tradicionales a recibir la mayor parte de sus ingresos de la renta petrolera. Esta estructura, consolidada en Venezuela a partir de 1943, generó efectos perversos ampliamente documentados.

La Crítica de Maza Zavala

Domingo Felipe Maza Zavala desarrolló la distinción fundamental entre venta de recursos físicos y construcción de renta económica genuina. El petróleo permitía al Estado acceder a recursos financieros de la venta de un activo natural preexistente, sin generar capacidad productiva adicional [111].

Su crítica más contundente apuntaba a la no amortización del patrimonio natural: la explotación de un recurso no renovable debería registrarse como agotamiento de activo, con provisión para su reposición.

2.3 La Nacionalización de 1975-1976: La Gran Ruptura Soberana

PDVSA como Instrumento de Control Nacional

La nacionalización del petróleo venezolano, consumada el 1 de enero de 1976, representó el momento de mayor afirmación de soberanía en la historia petrolera del país. La creación de Petróleos de Venezuela S.A. (PDVSA) como empresa estatal integrada constituyó un logro institucional de primer orden [460].

La «Concertada Estatización» de Maza Zavala

Domingo Felipe Maza Zavala desarrolló una crítica aguda a las limitaciones de la nacionalización, que denominó «concertada estatización». Esta expresión aludía al carácter negociado del proceso, que preservó intereses y mecanismos de influencia de las antiguas corporaciones [363].

Logros de 1976

  • • Control sobre toda la cadena petrolera
  • • Capacidad técnica y gerencial propia
  • • 1,9 millones de barriles diarios de producción
  • • Soberanía jurídica plena

Limitaciones Persistentes

  • • Dependencia tecnológica continua
  • • Mercados concentrados en EEUU
  • • Cultura gerencial corporativa
  • • Vulnerabilidad a precios internacionales

La nacionalización, lejos de resolver el problema de la dependencia petrolera, lo transformó y en ciertos aspectos lo agudizó. El Estado pasó de depender de las corporaciones a depender directamente de los precios internacionales del crudo, sobre los cuales ejercía influencia limitada.

El Colapso de 1986

El colapso de los precios petroleros en 1986 redujo los ingresos del Estado a menos de la mitad en pocos meses, generando la crisis fiscal que desembocaría en el «Viernes Negro» de 1983 y las reformas estructurales de 1989 [449].

3. Geopolítica Petrolera y Construcción de Identidad Nacional (1945-1999)

3.1 La Guerra Fría y el Petróleo como Factor de Poder Hemisférico

Venezuela como Aliado Estratégico

Como principal productor de petróleo del hemisferio occidental, Venezuela ocupaba una posición estratégica privilegiada en los cálculos de seguridad energética de Estados Unidos. La «doctrina de seguridad hemisférica» incluía explícitamente el acceso garantizado a los recursos energéticos de América Latina como objetivo prioritario.

La Contradicción entre Soberanía Rhetórica y Subordinación Real

Esta situación generó una tensión persistente entre el discurso de soberanía y la práctica de subordinación a los intereses estadounidenses. Los gobiernos de la época articulaban retóricas nacionalistas que prometían mayor control sobre el petróleo, pero en la práctica mantenían una alianza estratégica que limitaba severamente las posibilidades de cambio real.

3.2 La Creación de la OPEP: Multipolaridad Incipiente y Alianza del Sur

Juan Pablo Pérez Alfonso y el «Pentágono Petrolero»

La creación de la OPEP en 1960, con Juan Pablo Pérez Alfonso como principal artífice, representó un hito fundamental. Su estrategia del «pentágono petrolero» combinaba coordinación de producción, unificación de posiciones negociadoras, desarrollo de mercados alternativos, y construcción de identidad colectiva [177].

La Crisis de 1973: Cambio de Correlación de Fuerzas

La crisis de 1973, desencadenada por la guerra del Yom Kippur, transformó radicalmente la correlación de fuerzas. Los aumentos de precios —de 3 dólares por barril a más de 12 dólares— modificaron las posiciones de negociación de los países productores de manera dramática.

OPEC member countries meeting in 1960

Venezuela en la OPEP

Como único país latinoamericano en la organización durante sus primeras décadas, Venezuela ocupaba una posición singular que le permitía ejercer un rol de puente entre los productores árabes y los mercados occidentales.

Tensión permanente: Solidaridad Sur-Sur versus intereses nacionales específicos

3.3 El Pensamiento Bolivariano y Latinoamericanista: Raíces de una Soberanía Cultural

Recuperación de la Tradición Emancipadora

La construcción de una identidad nacional venezolana en torno al petróleo encontró en la tradición bolivariana su marco legitimador. Intelectuales y políticos vincularon explícitamente la lucha por el control del petróleo con el legado del Libertador Simón Bolívar.

«La soberanía petrolera como componente esencial de cualquier proyecto genuino de liberación nacional»

— Síntesis articulada por Salvador de la Plaza

Integración Regional como Horizonte

La visión de integración regional que caracterizaría la política petrolera posterior encontró antecedentes en el pensamiento de Pérez Alfonso. La noción de que el petróleo venezolano podía ser instrumento de integración regional estaba presente en el pensamiento de los nacionalistas petroleros desde las décadas de 1960 y 1970.

Continuidad del Conflicto

La historia petrolera venezolana del siglo XX puede leerse como una secuencia de conflictos entre aspiraciones de soberanía y mecanismos de injerencia externa. Cada avance en soberanía formal ha sido acompañado de nuevas formas de dependencia real.

4. La Era Chávez: Radicalización de la Soberanía Petrolera y sus Paradojas (1999-2013)

4.1 La Reestructuración de PDVSA: Control Político versus Autonomía Técnica

El Conflicto de 2002-2003

La huelga general de diciembre de 2002-enero de 2003, que incluyó el paro petrolero como componente crítico, fue derrotada por el gobierno mediante el despido masivo de 18.000 trabajadores y directivos y la militarización temporal de las instalaciones petroleras.

La «Revolución Energética»

El proceso de «nacionalización» de 2006-2007, que transformó los Convenios de Operación en empresas mixtas de mayoría estatal, representó desde la perspectiva del gobierno la culminación de la soberanía petrolera. Sin embargo, reprodujo muchas de las limitaciones de la «concertada estatización».

Avances Chavistas

  • • Control político sobre PDVSA
  • • Financiamiento de misiones sociales
  • • Nacionalización de áreas estratégicas
  • • Uso del petróleo como instrumento de política exterior

Paradojas y Limitaciones

  • • Dependencia tecnológica persistente
  • • Vulnerabilidad a la volatilidad de precios
  • • Corrupción y malversación
  • • Despolitización social

4.2 La Nueva Geopolítica Petrolera: Alianzas Estratégicas y Confrontación con Estados Unidos

Petrocaribe
Mecanismos de financiamiento preferencial para países caribeños

ALBA
Alianza Bolivariana para integración regional

Sanciones
Confrontación con la superpotencia y guerra económica

El Petróleo como Herramienta de Integración Regional

La política exterior petrolera del gobierno chavista se caracterizó por el uso activo del petróleo como instrumento de integración regional. Petrocaribe, creado en 2005, estableció mecanismos de financiamiento preferencial con condiciones de pago flexibles que incluían el trueque por bienes y servicios.

La Confrontación con la Superpotencia

La relación con Estados Unidos se deterioró progresivamente, alcanzando niveles de hostilidad abierta. Las sanciones estadounidenses, iniciadas en 2008 e intensificadas en 2017 y 2019, tuvieron efectos devastadores sobre la industria petrolera venezolana. La producción, que había alcanzado más de 3 millones de barriles diarios en 1998, cayó a menos de 700.000 barriles en 2020.

Los Límites de la Soberanía en un Mercado Globalizado

La experiencia de la era chavista ilustra dramáticamente los límites de la soberanía petrolera. A pesar del discurso de independencia, Venezuela siguió dependiendo críticamente de precios internacionales, mercados de exportación, tecnología y sistemas financieros. La confrontación con Estados Unidos expuso estas dependencias de manera brutal.

4.3 La Crítica de Alí Rodríguez Araque: El Petróleo como Problema Central

La Complejidad de una Nación Definida por su Renta Petrolera

Alí Rodríguez Araque, en su obra «El Petróleo, Nuestro Problema Central», articula una crítica que reconoce los logros de la nacionalización pero alerta sobre las patologías estructurales que persisten
[6].

La Despolitización Social

Una de las críticas más agudas de Rodríguez Araque apunta a la «despolitización social»: el proceso mediante el cual la ciudadanía venezolana, a pesar de vivir en un país con enormes recursos naturales, se ha ido distanciando progresivamente de la comprensión y el control de esos recursos.

«La persistencia de la pobreza en medio de la abundancia petrolera»

— Diagnóstico de Alí Rodríguez Araque sobre la paradoja venezolana

El Desconocimiento de la Fuente

La crítica final de Rodríguez Araque apunta a la «alienación petrolera»: la separación entre los ciudadanos venezolanos y la fuente de su propia riqueza nacional. El petróleo, extraído del subsuelo por ingenieros en campos remotos, procesado en instalaciones técnicamente complejas, y comercializado en mercados internacionales inaccesibles, permanece virtualmente invisible para la mayoría de la población.

5. Lecciones Históricas para una Política Petrolera Soberana y Estratégica

5.1 Errores Históricos de Dependencia Externa: Ciclos que Deben Romperse

Dependencia Tecnológica

Desde las concesiones hasta las empresas mixtas, Venezuela nunca logró desarrollar plenamente capacidades técnicas autónomas en áreas críticas de la industria petrolera.

Vulnerabilidad Fiscal

Desde el 8% de Pérez Alfonso hasta la volatilidad actual, los ciclos de abundancia y escasez han impedido la planificación de desarrollo sostenible.

Corrupción Estructural

La concentración de ingresos extraordinarios en manos del Estado, sin mecanismos efectivos de accountability, genera incentivos sistemáticos para la apropiación privada.

La Dependencia Tecnológica Persistente

Venezuela ha dependido de empresas extranjeras para tecnología, equipos, servicios especializados y acceso a mercados. La nacionalización de la propiedad no eliminó esta dependencia; en muchos casos, la profundizó al crear la ilusión de soberanía que impedía reconocerla.

Experiencias como Noruega (Statoil) y Brasil (Petrobras) muestran que la autonomía tecnológica es posible, pero requiere décadas de inversión consistente.

La Vulnerabilidad Fiscal: Del 8% a la Volatilidad

Venezuela ha experimentado ciclos de abundancia y escasez que han impedido cualquier planificación de desarrollo sostenible. El «efecto ratchet» del gasto público petrolero —la tendencia a mantener niveles de gasto una vez alcanzados— genera déficits estructurales que solo pueden financiarse mediante endeudamiento, emisión monetaria o ajustes abruptos.

«La construcción de resiliencia fiscal requiere mecanismos de ahorro y estabilización que desvinculen el gasto público de la volatilidad de los ingresos petroleros»

5.2 Límites del Modelo Rentista Tradicional: Más Allá del Ingreso Pasivo

La Maldición de la Riqueza Natural

La propuesta más radical de Salvador de la Plaza —que Venezuela «deje de ser un país petrolero»— adquiere nueva relevancia en el contexto de transición energética global. Esta interpretación no debe ser literal: se trata de construir una sociedad que pueda funcionar sin depender del petróleo.

La Diversificación Productiva como Imperativo Histórico Postergado

La diversificación productiva ha sido reconocida como necesaria por prácticamente todos los gobiernos venezolanos desde las décadas de 1950, pero nunca ha sido implementada de manera consistente. Los planes de desarrollo sucesivos han fracasado sistemáticamente en reducir la dependencia del petróleo.

Barreras a la Diversificación

  • • Tipo de cambio apreciado durante los boom petroleros
  • • Concentración de inversión pública en el sector petrolero
  • • Cultura rentista que desincentiva el esfuerzo productivo
  • • Volatilidad de ingresos que impide políticas a largo plazo
Modelos de Éxito
  • • Noruega: Fondo de Pensiones y diversificación
  • • Emiratos Árabes Unidos: Visión 2030
  • • Dinamarca: Transición energética completa
  • • Singapur: Desarrollo de servicios avanzados

La Formación de Capital Humano: El Verdadero Legado que No Se Construyó

El verdadero legado que Venezuela no construyó —y que hubiera podido constituir la base de una soberanía petrolera genuina— es el capital humano de alto nivel en todas las áreas relevantes. Esto incluye no solo ingenieros petroleros, sino economistas, científicos políticos, abogados especializados, y profesionales en todas las áreas que permitirían gestionar estratégicamente un recurso no renovable en un mundo en transición energética.

Conclusión: Hacia una Soberanía Estratégica

La historia petrolera venezolana enseña que la soberanía jurídica sobre los recursos naturales, aunque necesaria, no es suficiente. Se requieren capacidades técnicas, diversificación productiva, mercados alternativos, y sobre todo un proyecto político nacional que articule el control del petróleo con objetivos de desarrollo más amplios. Estas condiciones constituyen el desafío pendiente para las generaciones futuras.

Epílogo: La Lucha Continúa

La historia del petróleo venezolano no es una historia de triunfos o derrotas definitivas, sino de una lucha permanente por la soberanía en condiciones de dependencia estructural. Cada generación ha enfrentado su propia versión de esta paradoja, y cada una ha dejado lecciones para las siguientes.


Publicado por Andres Giussepe en Artículos e Informes, Economía y Gerencia Blog, 0 comentarios

Incompatibilidad de Cargos y restauración del Control Fiscal (Propuesta 1, Reforma LOH 2026)

PROPUESTA 1

Caracas, 28 de enero de 2026


CIUDADANOS

INTEGRANTES DE LA COMISIÓN PERMANENTE DE ENERGÍA Y PETRÓLEO

ASAMBLEA NACIONAL DE LA REPÚBLICA BOLIVARIANA DE VENEZUELA

Presente.-

Asunto: Propuesta de incorporación de Artículo sobre la “INCOMPATIBILIDAD DE CARGOS Y RESTAURACIÓN DEL CONTROL FISCAL” en la Segunda Discusión del Proyecto de Reforma de la Ley Orgánica de Hidrocarburos (Rodríguez: 2026).


Introducción

La arquitectura legal de los hidrocarburos en Venezuela ha experimentado una transformación tectónica con la aprobación en primera discusión del Proyecto de Ley de Reforma Parcial de la Ley Orgánica de Hidrocarburos el 22 de enero de 2026 (Asamblea Nacional:2026). Este instrumento legislativo no solo modifica artículos técnicos, sino que representa un cambio en la filosofía de gestión del recurso más estratégico de la nación, pasando de un modelo de reserva estatal rígida —consolidado en las reformas de 2001 y 2006— hacia un esquema de apertura pragmática fundamentado en la viabilidad económica y la gestión privada integral (Rodríguez:2026).

La Industria Petrolera Nacional requiere una transformación que pase de un modelo de reserva estatal rígida hacia una gestión transparente y eficiente. Durante las últimas décadas, la industria ha sufrido un colapso de sus contrapesos institucionales debido a la fusión recurrente de los cargos de Ministro de Petróleo (ente regulador) y Presidente de PDVSA (ente operador).

Justificación de la Reforma:

  • Falla de Supervisión: La dualidad de funciones eliminó la capacidad del Estado para supervisarse a sí mismo, convirtiendo la industria en una estructura opaca que facilitó la mayor fuga de capitales en la historia del país.
  • Historial de Corrupción: La acumulación de poder sin auditoría externa derivó en la criminalización de gestiones estatales, con desfalcos que superan los $30.000 millones de dólares en casos como el «Fondo Atlantic» y «PDVSA-Cripto».
  • Casos Críticos: La falta de separación de roles permitió que figuras como Rafael Ramírez, Tareck El Aissami y Pedro Tellechea gestionaran la industria sin fiscalización técnica radical, derivando en malversación, desfalcos con criptomonedas y vulneraciones a la soberanía tecnológica.

Esta propuesta busca blindar la transparencia mediante la Incompatibilidad de Cargos, asegurando que la máxima autoridad regulatoria no sea, al mismo tiempo, la encargada de la ejecución operativa. Solo mediante esta separación de funciones y una fiscalización técnica radical se podrá transformar la riqueza natural en prosperidad colectiva blindada contra la corrupción sistémica que ha descapitalizado a Petróleos de Venezuela S.A. (PDVSA) en los últimos años, más allá de las medidas coercitivas unilaterales impuestas por el Gobierno de Estado Unidos y sus aliados.

  1. La dualidad Ministro-Presidente: El colapso de los contrapesos (2001-2026)

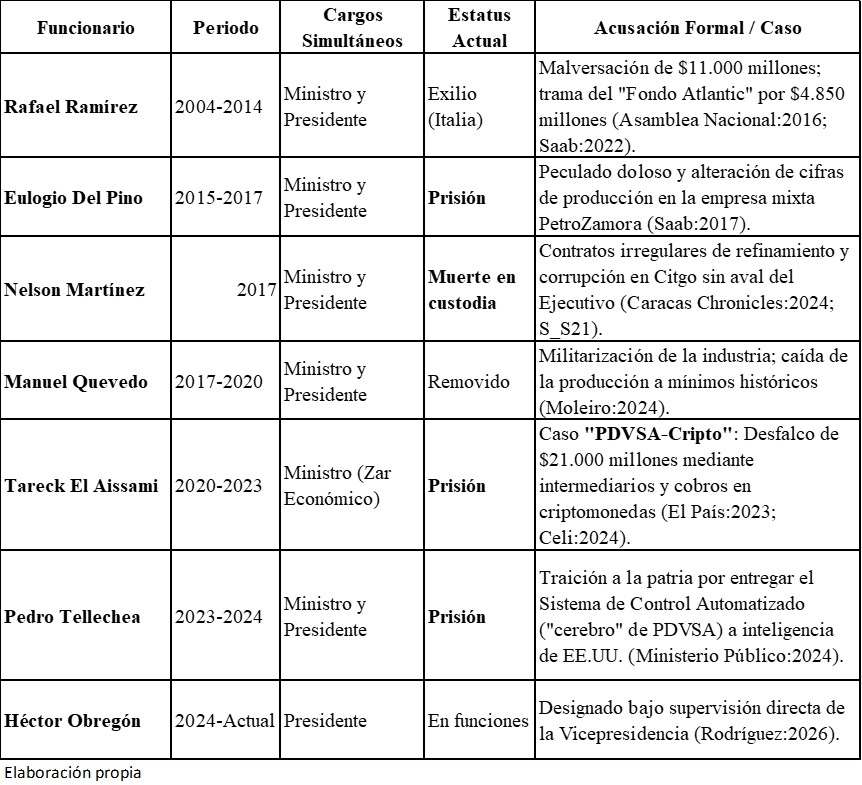
Desde 2004, una práctica administrativa recurrente ha sido la fusión de los cargos de Ministro de Petróleo (ente regulador) y Presidente de PDVSA (ente operador) en una misma persona. Esta dualidad eliminó la capacidad del Estado para supervisarse a sí mismo, convirtiendo a la industria en una «caja negra» que facilitó la mayor fuga de capitales de la historia venezolana.

Análisis de la Gestión Petrolera y Tramas de Corrupción

El siguiente cuadro detalla cómo la acumulación de poder y la falta de auditoría externa derivaron en la criminalización de casi todas las gestiones estatales bajo la LOH de 2001-2006:

La captura de Tareck El Aissami en 2024 marcó el punto más crítico del modelo estatal, evidenciando que el uso de la estructura pública para evadir sanciones terminó creando un sistema de «pranato» financiero que desangró el erario nacional (Saab:2024; S_S25).

  1. Modificaciones estructurales y gestión privada (2026)

El Proyecto de Reforma busca corregir estos vicios mediante la desestatización operativa (Asamblea Nacional:2026).

  • Autonomía Operativa (Art. 36): La reforma permite al socio privado gestionar la comercialización y las cuentas bancarias del proyecto, rompiendo el monopolio estatal que facilitó los desvíos de fondos en la trama PDVSA-Cripto.
  • Contratos de Participación (Art. 40): Se formalizan los contratos donde la operadora privada asume todo el riesgo, evitando que las deudas operativas recaigan sobre el balance de PDVSA (Rodríguez:2026).
  1. Recomendaciones de la Consultora Poli-data.com

Desde la perspectiva del Dr. Andrés Giussepe (2024), la soberanía moderna no reside en que un ministro firme contratos, sino en la capacidad técnica de auditoría:

  1. Eliminación de la Dualidad: La ley debe prohibir explícitamente que una persona ejerza cargos en el Ministerio y en PDVSA simultáneamente para restaurar el control fiscal.
  2. Soberanía Tecnológica: El Estado debe auditar el «cerebro» automatizado mediante una comisión técnica nacional para evitar casos como el de Tellechea (Ministerio Público:2024).
  3. Propuesta de Artículo Parlamentario:

Artículo XX (De la Incompatibilidad de Cargos)

Queda terminantemente prohibido que la máxima autoridad del Ministerio con competencia en hidrocarburos ejerza, de forma simultánea, cargos de dirección o presidencia en empresas de exclusiva propiedad del Estado o empresas mixtas. El incumplimiento de esta norma anulará cualquier acto administrativo o contrato suscrito bajo dicha dualidad.

Conclusión

El Proyecto de Reforma de 2026 reconoce el fracaso ético y operativo del control estatal absoluto. Mientras la LOH de 2001/2016 facilitó el saqueo por falta de contrapesos, la nueva ley debe blindar la transparencia. Solo a través de la separación de roles y una fiscalización técnica radical, Venezuela podrá transformar su riqueza natural en una prosperidad colectiva blindada contra la corrupción sistémica (Moleiro:2024; Giussepe:2024).

Atentamente,

ANDRÉS GIUSSEPE, Doctor en Economía y en Gerencia, Especialista en Política y Comercio Petrolero Internacional de la UCV. (C.I. 11.161.976)

EDGAR SIFONTES, Ingeniero Petrolero, jubilado de PDVSA.

Organización/Equipo Poli-Data

Correo: agiussepe@poli-data.com

Teléfono contacto: +58 4125986812

Publicado por Andres Giussepe en Artículos e Informes, Economía y Gerencia Blog, 0 comentarios

¿QUÉ ES EXACTAMENTE EL «MODELO CHEVRON»?: Soberanía Técnica y Justicia Fiscal.

Propuestas para una Reforma de la Ley Orgánica de Hidrocarburos frente al Desafío Geopolítico de 2026


PRESENTADO POR:

ANDRÉS GIUSSEPE (Doctor en Economía y Gerencia / Especialista en Política Petrolera)

ORGANIZACIÓN: POLI-DATA.COM (Inteligencia de Datos Políticos y Económicos)


DIRIGIDO A: COMISIÓN PERMANENTE DE ENERGÍA Y PETRÓLEO ASAMBLEA NACIONAL DE LA REPÚBLICA BOLIVARIANA DE VENEZUELA

………………………………..

CONTENIDO ESTRATÉGICO:

  1. Análisis de Coyuntura: El impacto de las medidas coercitivas y la respuesta pragmática del Estado.
  2. Defensa de la Renta de la Tierra: Crítica técnica a la discrecionalidad en la rebaja de regalías (Art. 52).
  3. Soberanía Técnica: Propuesta de creación de la Comisión Auditora de Costos Justos (CACJ).
  4. Hacia un Nacionalismo Pragmático: Balance y recomendaciones para la Segunda Discusión de la LOH 2026.

CARACAS, ENERO DE 2026

………………………………..

A continuación, presento un análisis profundo del llamado Modelo Chevron, su encaje legal y su impacto en los intereses nacionales.

1. ¿QUÉ ES EXACTAMENTE EL «MODELO CHEVRON»?

Originalmente, las Empresas Mixtas bajo la Ley Orgánica de Hidrocarburos (LOH) de 2001 funcionaban con PDVSA como operador principal y decisor financiero. El «Modelo Chevron» (implementado tras la Licencia 41 de la OFAC) cambia las reglas de juego:

  • Control Operacional y Procura:Aunque la mayoría accionaria sigue siendo de PDVSA, Chevron asume un rol protagónico en la gestión de campos, contratación de servicios y mantenimiento técnico.
  • Esquema de Cobro de Deuda:Una parte significativa del crudo producido no genera ingresos en efectivo inmediatos para la República, sino que se destina a amortizar la deuda multimillonaria que PDVSA acumuló con Chevron durante años.
  • Comercialización Directa:Chevron se encarga de colocar el crudo en el mercado estadounidense, lo que reduce la dependencia de intermediarios opacos y evita los grandes descuentos asociados al «mercado gris» por las sanciones.


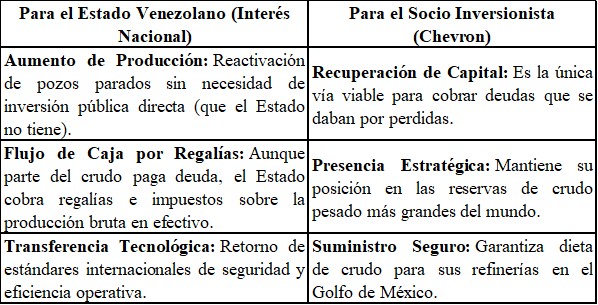
2. ¿POR QUÉ SE DENOMINA UN MODELO «GANAR-GANAR»?

Según el discurso gubernamental y el análisis técnico, el beneficio es mutuo por las siguientes razones:

3. CONTRADICCIONES CON LA LEY DE HIDROCARBUROS DE 2001

Aquí es donde reside el núcleo del debate legal. La LOH de 2001 fue diseñada bajo un espíritu de «Plena Soberanía Petrolera», y el modelo actual presenta fricciones importantes:

  • Control de la Actividad Primaria:La LOH exige que el Estado mantenga el «control de las decisiones» de la empresa mixta. El Modelo Chevron delega mucha de esta autonomía a la gerencia privada para garantizar eficiencia.
  • Comercialización:La ley reserva al Estado la comercialización del crudo. Bajo este método, es el socio privado quien comercializa el petróleo para asegurar el pago de su deuda.
  • La Ley Antibloqueo como «Puente»:El Ejecutivo utiliza la Ley Antibloqueo para «inaplicar» temporalmente estos artículos de la LOH, argumentando que son medidas excepcionales para superar las sanciones. La reforma que propone Rodríguez busca darle carácter permanente y legalidad ordinaria a estas excepciones.


4. PERTINENCIA PARA EL DESARROLLO NACIONAL

¿Es pertinente? La respuesta depende del balance entre soberanía formal y viabilidad económica:

  1. En lo inmediato, es pertinente porque ha demostrado ser la única herramienta capaz de detener la caída de la producción (pasando de 679 MBD a 1.200 MBD). Sin este modelo, PDVSA difícilmente habría podido financiar el mantenimiento mayor de campos como Petropiar o Petroboscán.
  2. En lo estratégico, existe el riesgo de una «privatización de facto» donde el Estado se convierta en un simple cobrador de impuestos, perdiendo la capacidad operativa que construyó durante décadas, corriendo al riesgo de retroceso a los esquemas de opacidad que caracterizaron la era de las concesiones transnacionales previa a 1975.

Según los datos presentados por la Presidenta Encargada, Delcy Rodríguez, ante la Asamblea Nacional de la Memoria y Cuenta de la gestión del Poder Ejecutivo correspondiente al año 2025, insistió en que desde la implementación del modelo Chevron a finales de 2022 la tendencia pasó de ser errática y estancada a una curva de crecimiento sostenido.

La proyección a diciembre de 2025 de 1,2 MMBD depende enteramente de que estas modificaciones legales se concreten en la nueva reforma de la LOH para dar seguridad jurídica a otros inversores (los llamados «CPPs» o Contratos de Producción Compartida).


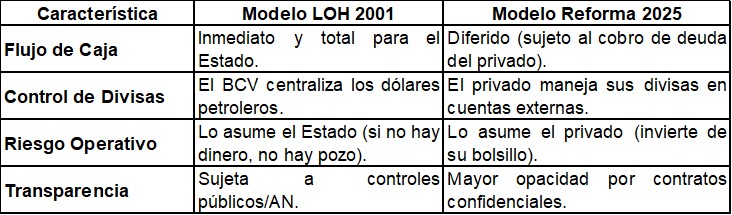
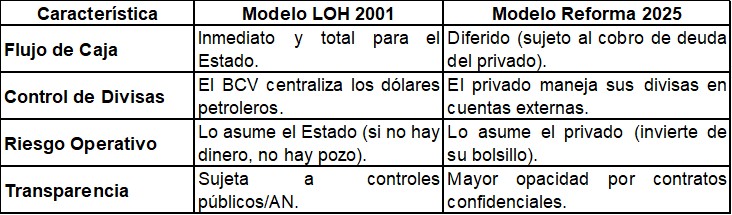
5. COMPARACIONES DEL MODELO DE INGRESO FISCAL: LEY DE HIDROCARBUROS 2001/2006 Y 2026

Para entender el cambio de paradigma, debemos comparar el modelo de «captura de renta» diseñado en 2001 (centrado en el control estatal) frente al modelo de «recuperación y pago» propuesto en 2025 (centrado en el flujo de caja y la deuda).

Aquí se presenta el desglose técnico de ambos esquemas:


5.1. Modelo de Ingreso Fiscal: Ley de Hidrocarburos 2001

Este modelo se basa en el «Government Take» (Participación del Estado), donde la prioridad es que la mayor parte de la ganancia se quede en manos públicas antes de cualquier otro gasto.

Ecuación del Modelo 2001:

Ingreso Total=Regalía + Impuestos + Dividendos PDVSA


En este esquema, el Estado es el «Cajero»: recibe todo y luego paga los costos operativos.

5.2. El Modelo de la Reforma 2025 (Método Chevron / CPP)

La reforma busca legalizar el esquema de los Contratos de Participación Productiva (CPP). El gran cambio no es necesariamente el porcentaje de los impuestos, sino quién tiene el dinero primero.


Ecuación del Modelo Reforma 2025:

Ingreso Estado = (Regalía + Impuestos) − Amortización de Deuda

En este esquema, el socio privado es el «Cajero»: vende, se cobra lo que le deben, paga los impuestos y entrega el resto.

5.3. Comparativa de Impacto: ¿Qué cambia para el país?


6. EJEMPLO HIPOTÉTICO DE CUÁNTO DINERO LE QUEDARÍA AL ESTADO POR CADA BARRIL DE $70 BAJO AMBOS MODELOS

Para este ejercicio, utilizaremos un precio hipotético de $70 por barril (un estándar razonable para el crudo pesado venezolano) y compararemos cómo se distribuye ese dinero bajo el marco legal de la LOH 2001 frente al esquema de la Reforma 2025 (Método Chevron).


Escenario A: Modelo LOH 2001 (Soberanía Operativa)

En este modelo, el Estado es el dueño y operador. Todo el ingreso entra a la caja nacional.

  1. Ingreso Bruto:$70.00
  2. Regalía (30%):–$21.00 (Entra directo al Tesoro).
  3. Costos de Producción (OPEX/CAPEX):–$15.00 (Pagados por PDVSA).
  4. Impuesto de Extracción (3.33%):–$2.33.
  5. Utilidad Antes de Impuestos:$31.67.
  6. ISLR Petrolero (50%):–$15.83.
  7. Utilidad Neta a Distribuir:$15.84.
    • Para el Estado (60% de acciones):$9.50.
    • Para el Socio (40% de acciones):$6.34.

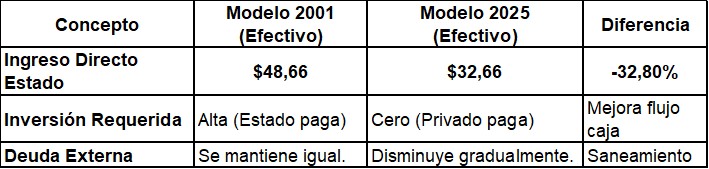
TOTAL PARA EL ESTADO: $48.66 (Regalía + Impuestos + Dividendos).

Nota: El Estado recibe mucho, pero también tuvo que desembolsar los $15.00 de costos y asumir todo el riesgo.


Escenario B: Modelo Reforma 2025 (Gestión de Deuda / Chevron)

Aquí el socio privado es el operador y el comercializador. El objetivo es recuperar inversión y cobrar deuda.

  1. Ingreso Bruto:$70.00
  2. Regalía (30%):–$21.00 (El socio la paga al Estado, a veces en especie).
  3. Costos de Producción:–$15.00 (El socio los cubre de su bolsillo).
  4. Amortización de Deuda Acumulada:–$20.00 (El socio se cobra lo que se le debe de años anteriores).
  5. Impuesto de Extracción/Varios:–$2.33.
  6. Utilidad Remanente:$11.67.
  7. ISLR Petrolero (50%):–$5.83.
  8. Utilidad Neta:$5.84.
    • Para el Estado (60%):$3.50.
    • Para el Socio (40%):$2.34.

TOTAL PARA EL ESTADO: $32.66 (Regalía + Impuestos + Dividendos).

Diferencia: El Estado recibe $16.00 menos por barril en efectivo, pero no tuvo que poner los $15.00 de costo ni el capital para la deuda.


Comparativa de Resultados ($/Barril)

Conclusión Técnica

El modelo de la Reforma 2025 representa una «quita» o sacrificio de la renta inmediata en favor de la operatividad.

  • El beneficio:Permite que el gráfico que mostraste al principio siga subiendo, porque el socio tiene el incentivo de cobrar su deuda. A más barriles, más rápido cobra.
  • El costo:El Estado venezolano está recibiendo menos «dinero limpio» por cada barril extraído de su suelo comparado con la era de Chávez.


El «Retroceso Jurídico» en los Ingresos

Desde el punto de vista del Derecho Público, el retroceso radica en que el Estado renuncia a la prelación de su crédito. En 2001, primero era la nación y luego el socio. En 2025, el modelo invierte la jerarquía: para que haya inversión, el Estado acepta que el socio se cobre primero para garantizar que el negocio sea «bancable» internacionalmente.

Jurídicamente, el retroceso es que el Estado ha pasado de ser un Socio Capitalista Operador a un Acreedor Pasivo que permite que el socio se cobre primero para poder mantener la industria a flote.


7. ¿FINALMENTE, ES UN BUEN NEGOCIO PARA LOS VENEZOLANOS DE HOY Y DEL FUTURO?

Desde una perspectiva financiera, si el objetivo es reactivar la economía, sanear la deuda y generar confianza, la diferencia de un costo de $1 por barril entre el modelo de negocio de la LOH 2001 y el Método Chevron propuesto en la LOH 2026, realmente es marginal frente a los beneficios sistémicos. El éxito de este modelo dependerá exclusivamente de la capacidad de supervisión del Estado: que PDVSA sea un socio que, aunque no opere, vigile que cada dólar se use correctamente.

El modelo de negocio ideal es, en esencia, el paso de un Estado Operador a un Estado Regulador. El «buen negocio» se fundamenta en el Costo de Oportunidad. Vamos a desglosar por qué esta lectura es correcta desde el punto de vista financiero y dónde residen los miedos de quienes lo ven como un retroceso.

7.1. La eficiencia del flujo de caja (Cash Flow)

En el Modelo 2001, sobre un ingreso promedio de $70 por barril, el Estado recibe $48,66, pero para obtenerlos tuvo que invertir o «quemar» $15,00 previamente.

  • Neto real Modelo LOH 2001:$48,66 – $15.00 = $33,66
  • Neto real Modelo Chevron:$32,66 (sin haber puesto un centavo).

La diferencia real es de apenas $1 dólar. A cambio de ese dólar, el Estado se ahorra el riesgo operativo (si el pozo sale seco, la pérdida es del privado) y puede usar esos $15 que ahorró para hospitales, escuelas o infraestructura. Desde la gerencia financiera, es mucho más rentable ganar $32 netos sin inversión que $33 netos arriesgando capital propio.

7.2. El beneficio del saneamiento financiero

Como se observa, hay beneficios «invisibles» en el flujo de caja pero vitales para el país:

  • Amortización de deuda:Esos $20 que se llevan para pagar deuda no son una «pérdida», es un pasivo que disminuye. Un país sin deuda es un país con mejor calificación crediticia.
  • Efecto Multiplicador:Al reactivarse la zona petrolera, se generan empleos, se pagan impuestos municipales y se dinamiza el comercio local, algo que no ocurre si el petróleo se queda en el subsuelo por falta de inversión.

7.3. Entonces, ¿dónde está el «conflicto» o el supuesto mal negocio?

Si financieramente los números dan, ¿por qué hay resistencia? El conflicto no es contable, es político-estratégico:

  • La Soberanía de las Decisiones:Bajo el Modelo 2001, PDVSA decide cuánto producir y a quién venderle (geopolítica). En el Modelo 2025, el ritmo lo marca el socio privado según su rentabilidad.
  • El Control del Dato:Quien opera el pozo tiene la información real de las reservas y los costos. Al delegar la operación, el Estado pierde la capacidad de auditar en tiempo real si esos $15 de costo son reales o si el socio está inflando gastos para llevarse más dinero (un problema histórico en las concesiones).
  • Dependencia Tecnológica:Si el privado se va mañana (por una nueva sanción o cambio político), el Estado se queda con una infraestructura que no sabe manejar porque delegó el «know-how».


8. LA COMISIÓN AUDITORA DE COSTOS JUSTOS (CACJ), COMO CLÁUSULA DE SALVAGUARDA

El principal miedo de los sectores nacionalistas es que la «eficiencia privada» esperada con la reforma de la LOH 2026 se convierta realmente en un mecanismo para drenar la riqueza nacional a través de costos inflados. Para evitar esto y para las nueva Ley sea un verdadero legado de soberanía pragmática, desde Poli-data.com proponemos la inclusión de un mecanismo técnico de control riguroso: La Comisión Auditora de Costos Justos (CACJ), de tal forma que el Estado mantenga la Soberanía Técnica.

Jurídicamente, esto debería quedar plasmado en los artículos referidos a las Atribuciones del Ministerio del Poder Popular de Petróleo o en un capítulo nuevo sobre Control Fiscal de Empresas Mixtas. Debe ser una Comisión multidisciplinaria (Ministerio de Petróleo, BCV, Contraloría y Universidades) con las siguientes facultades:

  1. Indexación de Costos:Establecer tablas de precios de mercado internacional para evitar la sobrefacturación de insumos e inflado de costos operativos discrecionales por las petroleras. Bastante historia hay sobre esas malas prácticas en los tiempos de las concesiones petroleras.
  2. Certificación de Deducciones:Que solo los costos validados y auditados por esta Comisión sean deducibles de la utilidad bruta.
  3. Fin de la Ley Antibloqueo: Si se supone que la modificación de la LOH-2026 contemplará el Método Chevron y negociaciones Ganar-Ganar con el gobierno de Estados Unidos, no tiene razón de ser que se mantenga activa la Ley Orgánica Antibloqueo, porque se entiende que esas negociaciones implican el levantamiento de las sanciones petroleras.

Transparencia Activa: Publicación trimestral de manera pública de los niveles de eficiencia de cada empresa mixta.


9. ¿CÓMO ESTE CAMBIO LEGAL AFECTARÍA ESPECÍFICAMENTE A LOS TRABAJADORES PETROLEROS Y SUS CONTRATOS COLECTIVOS?

La transición hacia el Modelo Chevron y la reforma de la Ley Orgánica de Hidrocarburos (LOH) no solo tiene implicaciones financieras y soberanas, sino que impacta directamente el tejido social de la industria: sus trabajadores.

Históricamente, el trabajador petrolero fue la vanguardia de la clase obrera venezolana. Hoy, este cambio de modelo genera una «dualidad» laboral que analizamos a continuación:

 9.1. La Creación de una «Clase Obrera Dual»

Uno de los efectos más visibles del método Chevron es la brecha que se abre entre dos tipos de trabajadores:

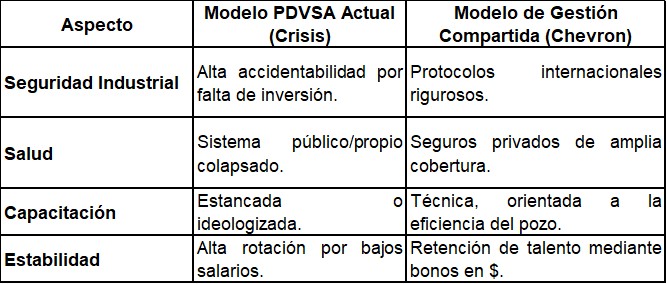
  • Trabajadores de Empresas Mixtas (Bajo Gestión Privada):Al asumir el socio privado el control operativo y de procura, estos trabajadores suelen recibir beneficios superiores, como bonificaciones en divisas, mejores seguros de salud (privados) y dotación de equipos de seguridad de estándar internacional.
  • Trabajadores de PDVSA «Central»:Aquellos que laboran en áreas no sujetas a estos convenios especiales siguen bajo el régimen de la nómina estatal, con salarios fuertemente afectados por la inflación y un sistema de salud (SICOPROSA) y comisariatos prácticamente desmantelados.

Retroceso Jurídico-Laboral: Esta diferenciación fractura el principio de «a igual trabajo, igual salario», creando una industria de primera y de segunda categoría dentro del mismo territorio.

9.2. El Contrato Colectivo Petrolero (CCP) vs. Incentivos Privados

La LOH de 2001 y la normativa laboral venezolana siempre han impulsado un Contrato Colectivo único. Sin embargo, el «Método Chevron» introduce una dinámica de «flexibilización de facto»:

  • Bonificaciones sobre Salario:Para retener el talento técnico, las operadoras privadas otorgan incentivos que muchas veces no tienen carácter salarial (no impactan en prestaciones sociales o vacaciones), lo cual es una práctica que la Ley Orgánica del Trabajo (LOTTT) limita, pero que se permite bajo la lógica de la «Ley Antibloqueo».
  • Tercerización:Existe el riesgo de que la reforma legal facilite la subcontratación masiva de servicios (outsourcing), algo que fue combatido durante la nacionalización para evitar la precarización del empleo.


9.3. Soberanía Cognitiva y Profesional

Un punto crucial de la soberanía es quién posee el conocimiento. La LOH de 2001, en su Artículo 87, obliga a las empresas a la capacitación del personal venezolano en tecnologías de punta.

  • El Riesgo:Con el modelo de gestión compartida, los cargos de alta gerencia y toma de decisiones técnicas estratégicas suelen recaer en personal extranjero o «expatriados» de la transnacional.
  • El Retroceso:El trabajador venezolano podría pasar de ser el «arquitecto» de su propia industria a ser un ejecutor de manuales diseñados en Houston o San Ramón. Se pierde la autonomía técnica que se buscó con la nacionalización.


9.4. Salud y Seguridad Laboral

En este punto, paradójicamente, muchos trabajadores ven el modelo como un avance inmediato. La crisis de inversión en PDVSA ha llevado a un deterioro de las condiciones de seguridad (falta de botas, cascos, mantenimiento de plantas). El socio privado, para proteger su inversión y cumplir con sus seguros internacionales, impone protocolos de seguridad mucho más estrictos.


9.5. ¿Es pertinente la reforma para el trabajador?

Desde una óptica pragmática, el trabajador que hoy está en el campo prefiere el «Modelo Chevron» porque mejora su calidad de vida inmediata y su seguridad física. Desde una óptica soberana, el país está permitiendo que la «paz laboral» se compre mediante una fragmentación de los derechos colectivos, donde el Estado ya no es el garante de las condiciones de vida del obrero, sino que delega esa responsabilidad (y esa lealtad) a la empresa transnacional.


10.  LA DISCRECIONALIDAD APROBADA POR LA ASAMBLEA NACIONAL EN LA REBAJA DE REGALÍAS. ¿RUMBO AL GANAR-GANAR O A LA DEPENDENCIA?

Desde un perspectiva económica y progresista, se espera una Venezuela post-rentista, donde se entiende que el país no puede hacerlo todo solo y que prefiere ser un socio inteligente que un dueño quebrado. Es mejor tener el 60% de una empresa que produce 1 millón de barriles y paga sus deudas, que el 100% de una empresa que produce cero y no tiene cómo arrancar.

Los sectores más críticos y herméticos temen que este sea el «primer paso» para que luego el socio pida no solo la operación, sino también la propiedad del subsuelo o la exoneración total de impuestos, regresando al esquema de principios del siglo XX.

He allí el planteamiento que en la reforma de la LOH 2026 no debe contemplar, de ninguna forma, que la regalía del 30% sea variable ni mucho menos modificable de manera discrecional por el gobierno de turno. Actualmente, el método Chevron previo a la LOH 2026, no contempla modificación de la regalía, ellas pagan el 30% correspondiente con base en la LOH 2001/2006.

Sin embargo, el Artículo 52 de la propuesta de LOH 2026, establece que, aunque el Estado tiene derecho a una participación del 30% como regalía, el Ejecutivo podrá rebajarla hasta un 20% para empresas privadas y hasta un 15% para empresas mixtas si se demuestra que el proyecto no es económicamente explotable. Esta disposición introduce una discrecionalidad técnica que puede ser utilizada políticamente para favorecer a ciertos actores económicos.

Se considera, que si un yacimiento es costoso de extraer, el incentivo debería provenir de una reducción en el Impuesto sobre la Renta o de una depreciación acelerada de los activos, permitiendo que la empresa recupere su inversión antes de pagar impuestos sobre utilidades, pero manteniendo el pago bruto al dueño del petróleo.

10.1. La Falacia del «Modelo Chevron» como Escudo

Al señalar que el «Modelo Chevron» (operado bajo las licencias actuales y la LOH vigente de 2006) ha demostrado ser funcional sin necesidad de tocar la regalía del 30%, se confirma que tanto Chevron como las empresas mixtas actuales operan bajo la premisa de que la regalía es el pago sagrado al dueño del recurso (el Estado).

Por ende, cuando la Presidenta (e) Delcy Rodríguez utiliza el éxito del modelo Chevron para justificar la reforma aprobada en primera discusión por la Asamblea Nacional, omite que el proyecto de ley va mucho más allá de ese modelo, introduciendo una flexibilidad que Chevron ni siquiera pidió para producir: la rebaja discrecional de la regalía. Al aprobarse una disposición que otorga esta facultad técnica al Ejecutivo Nacional, se irrespeta el Principio de Inalienabilidad que le corresponde como Renta de la Tierra.

10.2. La Regalía como «Renta de la Tierra» vs. «Variable de Ajuste»

El texto destaca una distinción económica fundamental: la regalía, entendida como un ingreso bruto, representa el derecho intrínseco del dueño del subsuelo por el simple hecho de extraer un recurso que se agota, razón por la cual debe mantenerse como una figura fija e inalienable.

En contraposición, el Impuesto sobre la Renta (ISLR), que grava la utilidad neta, es el mecanismo idóneo donde debe recaer la flexibilidad financiera; bajo esta lógica, si un pozo resulta poco rentable, el Estado podría optar por percibir menos sobre las ganancias finales, pero jamás debería renunciar al pago soberano por la propiedad del crudo extraído.

Por consiguiente, el Artículo 52 de la reforma de 2026 incurre en un riesgo sistémico al transformar la regalía en una simple ficha de negociación política, lo cual termina por desdibujar la naturaleza soberana del Estado venezolano sobre sus recursos naturales.


10.3. El Riesgo de la Discrecionalidad Técnica

El punto sobre la «discrecionalidad» constituye un factor crítico dentro de la reforma, pues al facultar al Ejecutivo para decidir discrecionalmente a qué sujetos reducir la regalía del 30% al 20% o al 15% basándose en la «explotabilidad económica», se abre una peligrosa caja de Pandora institucional.

Esta disposición no solo vulnera la seguridad jurídica al establecer condiciones desiguales entre los actores de la industria, sino que también pavimenta el camino hacia un posible clientelismo petrolero. Bajo este esquema, se corre el riesgo de favorecer a aliados económicos específicos mediante el uso de argumentos técnicos de «baja rentabilidad», cuando la inviabilidad financiera podría ser consecuencia de la ineficiencia operativa del operador y no de las condiciones geológicas naturales del yacimiento.

10.4. Una Reforma que «Colide» con su Propia Justificación

Existe una colisión evidente: se vende la reforma como una «modernización pragmática» inspirada en Chevron, pero se legisla para permitir un esquema de rebajas que nos retrotrae a la era de las concesionarias. El texto concluye correctamente que, si la intención fuera la eficiencia, el incentivo debería estar en el Impuesto sobre la Renta o en la depreciación de activos, y no en la regalía.

El análisis revela que la reforma de 2026 usa el «Modelo Chevron» como un caballo de Troya: mientras el discurso habla de producción y éxito compartido, el articulado (Art. 52) prepara el terreno para una erosión de la renta nacional que el modelo Chevron actual ni siquiera ha necesitado para reactivar campos. Es, en esencia, un salto del «Socio Inteligente» al «Dueño que entrega su patrimonio».


11. BALANCE FINAL: HACIA UN MODELO DE NACIONALISMO PRAGMÁTICO Y SOBERANÍA TÉCNICA

El llamado «Modelo Chevron» constituye una respuesta pragmática y necesaria ante la crisis de capital y el complejo escenario de medidas coercitivas. Su éxito como política de Estado no debe medirse únicamente por el aumento de la producción, sino por la capacidad de que dicho incremento se traduzca en inversión social directa y no exclusivamente en la amortización de deuda externa.

Desde una perspectiva crítica y objetiva, el esquema es financieramente sólido: la República reactiva una industria paralizada sin comprometer dinero público, minimizando riesgos operativos. La reforma presentada por la Vicepresidenta busca otorgar a este esquema una «partida de nacimiento» legal, migrando de decretos de emergencia hacia una arquitectura jurídica permanente para la Venezuela del futuro. Sin embargo, la historia petrolera nacional advierte que los «buenos negocios» financieros se transforman en «malos negocios» soberanos cuando el Estado se torna débil o complaciente con el socio.

El desafío de la Reforma de 2026 no es solo ofrecer seguridad jurídica al inversionista, sino garantizar la seguridad de control al país. Mientras que el modelo financiero es lógico, la arquitectura institucional para supervisarlo aún se encuentra debilitada. Por ello, la madurez de esta reforma dependerá de la creación de mecanismos que aseguren que el Estado, aunque no lo ejecute todo, sí lo vigile todo.

Para evitar que la «eficiencia privada» se convierta en un mecanismo de drenaje de la riqueza nacional mediante la inflación de costos —un vicio que nos retrotrae a la era de las concesionarias antes de 1975—, es imperativo que la LOH 2026 institucionalice la Soberanía Técnica. Esto se materializa a través de la creación de la Comisión Auditora de Costos Justos (CACJ), cuya existencia debe quedar plasmada en las atribuciones del Ministerio o en un capítulo nuevo de Control Fiscal.

Esta Comisión, de carácter multidisciplinario (Ministerio, BCV, Contraloría y Universidades), deberá ejercer las siguientes facultades fundamentales:

  1. Indexación Científica de Costos: Aplicar tablas de precios internacionales para impedir la sobrefacturación y el inflado discrecional de costos operativos.
  2. Certificación de Deducciones: Garantizar que solo los costos validados y auditados por la Comisión sean deducibles de la utilidad bruta.
  3. Transparencia Activa: Publicar trimestralmente los niveles de eficiencia de cada empresa mixta para el control social.
  4. Normalización Institucional: Al consolidarse un modelo de negociación «Ganar-Ganar» y el levantamiento de sanciones mediante esta reforma, carecería de sentido mantener activa la Ley Orgánica Antibloqueo, debiendo retornar al cauce de la legalidad ordinaria y transparente.

Si la reforma incorpora estas salvaguardas, Venezuela estará inaugurando un modelo de «Nacionalismo Pragmático»: una etapa donde el Estado atrae al capital con inteligencia, pero protege con firmeza la renta que le corresponde de forma justa a todos los venezolanos.


Publicado por Andres Giussepe en Artículos e Informes, Economía y Gerencia Blog, 0 comentarios