
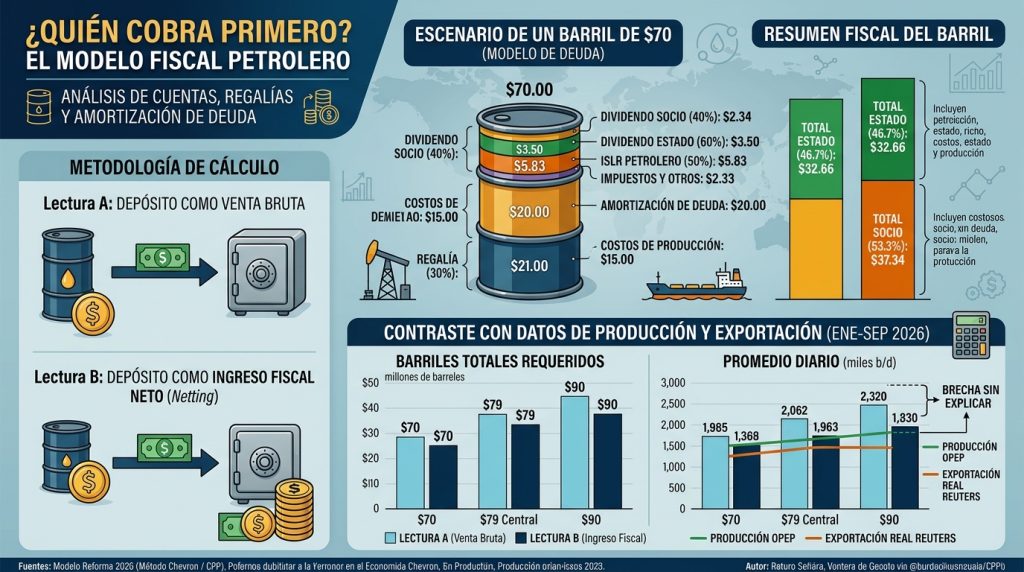
El informe KPMG/DoS registra depósitos, pero no dice qué régimen tributario los produjo: regalía, impuestos, dividendos o el sobrante tras el cobro de la deuda
Dr. Andrés Giussepe · Poli-data.com · 17 de noviembre de 2026
En un artículo anterior sostuve que el informe KPMG/Departamento de Estado registra con detalle lo que entró y salió de la Cuenta de Custodia, pero no permite verificar el destino final del dinero. Hay una pregunta previa, todavía más elemental: ¿qué modelo fiscal produjo esos depósitos? Una cifra de USD 12.263,7 millones no significa nada si no sabemos si equivale a la venta bruta del crudo, a la regalía, a los impuestos, a los dividendos del Estado o al sobrante que deja un socio privado después de cobrarse costos y deudas. El informe clasifica casi todo el ingreso, USD 12.109 millones, como “petróleo, derivados y gas”. No dice más.
1. El modelo: quién tiene el dinero primero
La reforma de 2026 busca legalizar el esquema de los Contratos de Participación Productiva (CPP), al que llamo aquí “método Chevron”. Su rasgo central no es necesariamente el porcentaje de los impuestos, sino quién tiene el dinero primero: el socio privado vende el crudo y el Estado cobra después, sobre un neto. La tabla resume los cambios frente al modelo de comercialización íntegra por PDVSA.
| Cambio previsto | Nuevo mecanismo |
Impacto fiscal |
| Comercialización directa | El socio privado vende el crudo. | El dinero ya no entra primero a las arcas de PDVSA. |
| Netting (compensación) | Se restan costos y deuda antes de entregar el sobrante. | El Estado solo recibe el “neto” después de que el socio se cobra. |
| Regalía en especie | El Estado puede recibir su regalía (30 %) en petróleo y no en efectivo. | Útil para el consumo interno (gasolina), pero reduce el flujo de divisas. |
| Fideicomisos sociales | Parte del impuesto va directo a fondos específicos. | El dinero no pasa por el presupuesto nacional, sino por cuentas escrow (fideicomisos). |
| Modelo anterior (100 % PDVSA) | PDVSA vende todo el crudo. | Todo el dinero de las ventas entra primero a las cuentas del Estado. |
Fuente: sección 5.2, Modelo de la Reforma 2026 (Método Chevron / CPP). Los esquemas descritos son los que la reforma pretende legalizar; no son datos oficiales de contrato alguno.
En ese esquema el socio privado es el cajero: vende, se cobra lo que se le debe, paga los impuestos y entrega el resto. La ecuación que lo resume es Ingreso del Estado = (Regalía + Impuestos) − Amortización de deuda.
2. Un barril de 70 dólares
Un ejemplo ilustrativo, con cifras estilizadas que no reflejan los contratos reales de empresa alguna, muestra lo que está en juego. Tómese un barril vendido a USD 70 bajo el modelo de gestión de deuda, donde el socio es operador y comercializador.
| Concepto (por barril) | USD |
Quién lo recibe |
| 1. Ingreso bruto | 70,00 | — |
| 2. Regalía (30 %) | −21,00 | Estado (a veces en especie) |
| 3. Costos de producción | −15,00 | Socio (los cubre y se los descuenta) |
| 4. Amortización de deuda acumulada | −20,00 | Socio (cobra deuda de años anteriores) |
| 5. Impuesto de extracción y otros | −2,33 | Estado |
| 6. Utilidad remanente | 11,67 | — |
| 7. ISLR petrolero (50 %) | −5,83 | Estado |
| 8. Utilidad neta | 5,84 | — |
| 9. Dividendo del Estado (60 %) | 3,50 | Estado |
| 10. Dividendo del socio (40 %) | 2,34 | Socio |
| TOTAL ESTADO (46,7 %) | 32,66 | Regalía + impuestos + dividendo |
| TOTAL SOCIO (53,3 %) | 37,34 | Costos 15,00 + deuda 20,00 + dividendo 2,34 |
Cifras ilustrativas; la suma cierra en 70,00 (con redondeo al centavo).
Tres lecturas surgen de esa aritmética, que he recalculado línea por línea.
Primera. El Estado percibe 32,66 dólares de cada 70 (46,7 %) y el socio 37,34 (53,3 %). Pero 15,00 de lo que recibe el socio son recuperación de costos; su remuneración propiamente dicha es de 22,34 dólares, el 31,9 % del barril, y de ellos 20,00 son cobro de deuda.
Segunda. La amortización pesa 28,6 % del barril: es la partida más grande después de la regalía, y se paga antes que el ISLR y que el dividendo del Estado. El orden de prelación es, en sí mismo, una decisión de política fiscal que nadie ha explicado.
Tercera. La diferencia de 16 dólares menos en efectivo para el Estado por barril no es el precio de que el socio ponga los costos: es íntegramente el costo de la amortización. Como la deuda reduce la base del ISLR y la utilidad repartible, cada dólar amortizado cuesta al Fisco 0,80 (50 % de ISLR más 50 % × 60 % de dividendos): 20 × 0,80 = 16. Sin esa partida el Estado recibiría 48,66 dólares. No es un ahorro: el Estado paga la deuda con su propia renta, y la paga antes de cobrarse a sí mismo.
De ahí una precisión sobre la ecuación del apartado anterior. Es una síntesis: en el ejemplo la amortización no se resta del ingreso del Estado, sino de la base imponible, y su costo fiscal es de 16 dólares, no de 20. La distinción no es académica; determina cuánto de la deuda recae sobre el Fisco.
3. La contabilidad que el informe no permite hacer
Las licencias generales condicionan la venta a que el pago se deposite en la cuenta. Pero ¿qué pago? Con comercialización directa y netting, el monto depositado puede ser la venta bruta (70 en el ejemplo), la parte del Estado (32,66) o el sobrante tras el cobro del socio. El informe no desglosa los depósitos por concepto, por contrato ni por comprador.
La indeterminación tiene consecuencias. El Council on Foreign Relations estimó en ≈ USD 8.000 millones las exportaciones de los primeros cuatro meses de control estadounidense; el informe registra 5.028 millones de depósitos entre enero y abril. Si los depósitos fuesen venta bruta, faltarían unos 2.970 millones. Pero si el Estado percibiera solo el 46,7 % del ejemplo, le corresponderían ≈ 3.730 millones, menos de lo depositado: sobrarían unos 1.300 millones. El mismo dato que sugería un faltante sugeriría un excedente. Es un ejercicio ilustrativo, no una estimación: la cifra del CFR mide exportaciones, no solo flujos contractuales, y los parámetros son estilizados. Justamente por eso, sin el modelo no puede sostenerse que falte dinero, que sobre o que cuadre.
Lo mismo vale para la cifra que el gobierno encargado dio el 12 de noviembre: ingresos por petróleo y minería de USD 15.603 millones entre enero y noviembre. ¿Son ventas brutas, flujos netos, o incluyen la regalía en especie y lo que circula por fideicomisos? No se dice.
4. ¿Cuántos barriles hacen falta para 12.100 millones?
Traduzcamos el depósito a barriles. El informe registra USD 12.109 millones por petróleo, derivados y gas entre el 3 de enero y el 30 de septiembre, es decir, 271 días o nueve meses. ¿Cuánto crudo tuvieron que exportar, o recibir, las compañías socias y compradoras para generar esa cifra? Depende de lo que el depósito represente, de modo que planteo dos lecturas.
El precio. El Brent promedió unos USD 93 entre enero y septiembre: los promedios mensuales de junio a septiembre fueron 85, 84, 91 y 114 dólares (FRED), y la proyección anual de la EIA, ≈ 97 dólares con octubre en 124, implica ≈ 93 para los nueve meses. El Merey se vendió con descuentos de entre 6 y 20 dólares bajo el Brent, y la fórmula de PDVSA ronda los 14. Tomo como precio realizado central ≈ USD 79 por barril y muestro la sensibilidad entre 70 y 90. Es una estimación gruesa, a contrastar con los datos de PDVSA y del BCV.
Lectura A: el depósito es venta bruta. Barriles = 12.109 millones ÷ precio realizado. Al precio central se necesitan ≈ 153 millones de barriles: 17 millones por mes y 566 mil barriles diarios.
| Precio realizado (USD/barril) | Barriles totales (millones) | Promedio mensual (millones) |
Promedio diario (miles b/d) |
| 70 | 173,0 | 19,2 | 638 |
| 75 | 161,5 | 17,9 | 596 |
| 79 (central) | 153,3 | 17,0 | 566 |
| 85 | 142,5 | 15,8 | 526 |
| 90 | 134,5 | 14,9 | 496 |
Cálculo propio. Período: 271 días (3-ene a 30-sep); nueve meses. Depósitos de petróleo, derivados y gas: USD 12.109 millones.
Lectura B: el depósito es el ingreso fiscal del Estado bajo el modelo de la sección 2. Con los parámetros del ejemplo (regalía de 30 %, impuesto de extracción de 3,33 %, costos de 15 y amortización de 20 por barril, ISLR de 50 % y dividendo estatal de 60 %), el Estado percibe por barril 0,867 × precio − 28 dólares. A 79 dólares son 40,47 por barril, y se necesitan ≈ 299 millones de barriles: 33 millones por mes y 1,10 millones diarios.
| Precio realizado (USD/barril) | Ingreso del Estado (USD/barril) | Barriles totales (millones) | Promedio mensual (millones) | Promedio diario (miles b/d) |
| 70 | 32,67 | 370,7 | 41,2 | 1.368 |
| 75 | 37,00 | 327,3 | 36,4 | 1.208 |
| 79 (central) | 40,47 | 299,2 | 33,2 | 1.104 |
| 85 | 45,67 | 265,2 | 29,5 | 978 |
| 90 | 50,00 | 242,2 | 26,9 | 894 |
Cálculo propio con los parámetros ilustrativos de la sección 2; válido mientras la utilidad remanente sea positiva (precio superior a 52,5).
Contraste con los barriles reales. Según los datos de tanqueros recogidos por Reuters, las exportaciones venezolanas fueron de ≈ 1,0 millones de b/d en enero, 1,17 en agosto y 1,08 en septiembre, con una producción de ≈ 1,2 millones según la OPEP. Tomando 1,1 millones de b/d, el período suma unos 298 millones de barriles. La lectura A equivale a solo el 51 % de ese volumen; la B, a casi el 100 %. Ninguna calza sin explicación.
La A deja sin explicar unos 145 millones de barriles, del orden de USD 11.400 millones a 79 dólares. Podrían explicarse por netting, por pagos que no pasan por la cuenta (por ejemplo, ventas a la India), por diluyentes, fletes y descuentos o por rezagos de cobro, pero el informe no permite verificar ninguna. La B exigiría que todo el crudo exportado pasara por el esquema de netting del ejemplo, y no es así: Chevron, el socio estadounidense, exportó ≈ 283 mil b/d en septiembre (221 mil en enero), alrededor de una cuarta parte del total; Vitol y Trafigura, que no son estadounidenses, unos 637 mil.
Hay además una coincidencia que merece investigarse sin darla por demostrada: lo enviado a Estados Unidos en agosto y septiembre (553 y 629 mil b/d) es del orden de lo que exige la lectura A (566 mil). Si los depósitos solo recogieran ventas bajo licencias estadounidenses, la cuenta no sería la contabilidad de todo el petróleo venezolano, sino de una parte. Es una hipótesis, y solo el desglose por comprador y destino puede confirmarla. La conclusión no es que falte o sobre dinero: sin volúmenes por contrato, comprador y destino, no hay forma de convertir dólares en barriles ni barriles en dólares.
5. Una reforma que legaliza lo que ya ocurría
Si la reforma busca legalizar el esquema de los CPP, el esquema precedió a la ley. Entonces, ¿bajo qué régimen se pagaron regalías, impuestos y dividendos entre enero y septiembre? ¿Y bajo cuál se manejan hoy los fideicomisos? Un dinero que “no pasa por el presupuesto nacional” choca con el principio constitucional de que el gasto público se hace conforme a la ley de presupuesto (arts. 311, 313 y 314), con la cuenta única del Tesoro y con el control del art. 289. A ello se suman el dominio público de los hidrocarburos y la reserva de la actividad petrolera (arts. 12 y 302), y los contratos de interés público (art. 150). Las referencias deben contrastarse con el texto vigente.
La regalía en especie plantea otro problema: menos divisas llegan a la cuenta y al BCV, y alguien debe valorar el crudo que se recibe. Y la comercialización directa significa que el dinero deja de pasar primero por PDVSA, de modo que la cadena de custodia empieza donde nadie la ve.
6. Lo que exigimos
Con base en los artículos 187, 287, 289 y 311 de la Constitución, exigimos que la Asamblea Nacional, el Ministerio de Economía y Finanzas, el SENIAT, el Ministerio de Hidrocarburos, PDVSA, el BCV y la Contraloría General publiquen:
- El régimen tributario aplicable a cada contrato, empresa mixta y CPP: regalía (efectivo y especie), impuesto de extracción, ISLR, participación y dividendos, y toda alícuota adicional, con los textos contractuales y sus aprobaciones.
- El orden de prelación de los pagos (la “cascada”) y las cláusulas de netting: qué se paga primero y qué recibe el Estado sobre el neto.
- El saldo, la composición, el acreedor, los intereses y el calendario de amortización de la “deuda acumulada”, y quién la certificó.
- El desglose de los depósitos de la Cuenta de Custodia por concepto (venta bruta, regalía, impuestos, dividendos, netting), por contrato y por comprador.
- Los volúmenes de regalía recibidos en especie, su destino y su valoración.
- La lista de fideicomisos y cuentas escrow: beneficiarios, fiduciarios, bancos, saldos y tratamiento presupuestario.
- Los volúmenes exportados y recibidos por empresa, destino y mes, con el precio realizado por cargamento y los descuentos aplicados, para convertir dólares en barriles y conciliar ambos.
- La conciliación entre los USD 15.603 millones informados el 12 de noviembre, los 12.264 millones depositados y la Ley de Presupuesto 2026.
Sin el modelo, los depósitos son cifras sin sentido fiscal: no sabemos si el Estado cobra la totalidad de la venta, el 46,7 % o lo que sobre, ni si esos USD 12.109 millones corresponden a 0,57 o a 1,10 millones de barriles diarios. Antes de hablar de transparencia hay que decir quién cobra primero.
Fuentes y nota metodológica
Modelo y ejemplo numérico: sección 5.2 del autor (Modelo de la Reforma 2026, Método Chevron / CPP); son ilustrativos y no datos oficiales. Cifras de la custodia: Departamento de Estado/KPMG, Report on Venezuela Custody Account Operations (29-oct-2026; publicado 12-nov-2026). Council on Foreign Relations, “Where Has All the Money Gone?” (3-jun-2026). Declaración del gobierno encargado del 12-nov-2026: EFE, Infobae, Forbes Centroamérica. Marco constitucional: artículos citados, a verificar contra el texto vigente. El ejercicio de la sección 3 es ilustrativo y no una estimación. Precios: FRED y EIA (Brent mensual de junio a septiembre de 2026; proyección anual EIA ≈ 97 dólares; promedio enero-septiembre derivado ≈ 93). Exportaciones y descuentos: Reuters vía gCaptain, MarineLink y GBM (enero ≈ 1,0 millones b/d; agosto 1,17; septiembre 1,08); producción ≈ 1,2 millones b/d según la OPEP. El cálculo de barriles de la sección 4 es de orden de magnitud.
Descargalo en pdf: Articulo2_Modelo_Fiscal_Petrolero_Cuenta_de_Custodia